Puedes cambiar de seguro de salud, pero hay un reloj. Para que tu póliza no se renueve sola tienes que avisar por escrito al menos un mes antes del vencimiento, según el artículo 22 de la Ley 50/1980. Si tu póliza renueva el 1 de enero, el aviso sale antes del 1 de diciembre. Antes de dar el paso, mira carencias, preexistencias, copagos y cuadro médico: eso decide si el cambio compensa. Puedes revisarlo con tu seguro de salud con AndalBrok, sin coste.
- ¿Cuándo puedo cambiar de seguro de salud?
- ¿Qué pasa con las carencias si me cambio?
- Cuadro médico o reembolso: ¿cuál me conviene?
- Pasos para cambiar de seguro de salud sin quedarte sin cobertura
- ¿Me conviene el seguro de mi colectivo o uno individual?
- Lo que vemos en AndalBrok
- Preguntas frecuentes
¿Cuándo puedo cambiar de seguro de salud?
El plazo es de un mes. El artículo 22 de la Ley de Contrato de Seguro lo permite: el tomador se opone a la prórroga con un aviso por escrito, con al menos un mes de antelación al vencimiento. La mayoría de pólizas de salud renuevan el 1 de enero, así que ese aviso sale antes del 1 de diciembre.
Si dejas pasar la fecha, el contrato se prorroga un año y te quedas dentro. Por eso septiembre y octubre son el momento de decidir, no diciembre.
Hay un segundo plazo a tu favor. La aseguradora tiene que comunicarte cualquier subida de prima con al menos dos meses de antelación (mismo artículo 22). Si la carta llega en octubre, tienes margen para comparar antes de renovar.
¿Qué pasa con las carencias si me cambio?
Vuelven a empezar, salvo que la nueva compañía te respete la antigüedad. La carencia es el tiempo que esperas desde que firmas hasta que puedes usar una cobertura. El parto o la cirugía suelen tener carencias de varios meses.
Si llevas años en tu compañía, esas carencias ya están cumplidas. Al cambiar de seguro de salud, el contador se pone a cero con la nueva. La operación que este mes tenías cubierta podría esperar medio año en la póliza nueva.
Algunas compañías eliminan carencias si vienes de otro seguro sin interrupción. Es la primera pregunta que conviene hacer antes de firmar: ¿me respetáis las carencias que ya tengo cumplidas? La respuesta cambia las cuentas.
También cuenta tu salud de hoy. Al contratar rellenas un cuestionario de salud con tu historial actual. Una enfermedad diagnosticada después de tu póliza de siempre puede quedar como preexistencia excluida. Lo explicamos en nuestro artículo sobre los cuestionarios de salud en los seguros.
Cuadro médico o reembolso: ¿cuál me conviene?
Depende de cómo usas la sanidad, y ese criterio manda sobre el precio. Hay dos formas de organizar un seguro de salud, y elegir mal es la razón más común de arrepentimiento tras el cambio.
| Qué comparas | Cuadro médico | Reembolso de gastos |
|---|---|---|
| Cómo eliges médico | Entre los del listado de la compañía | Cualquier médico; pagas y te devuelven un porcentaje |
| Prima | Más baja | Más alta |
| Libertad | Limitada a la red concertada | Total, dentro y fuera del cuadro |
| Te encaja si… | te vale la red y quieres pagar menos | quieres un especialista concreto |
Elige cuadro médico si la red de tu zona te sirve y buscas contener la prima. Elige reembolso si ya tienes un especialista de confianza y no quieres cambiarlo. Cambiar de seguro de salud compensa cuando el modelo nuevo encaja con tu uso real, no con el que imaginas.
Pasos para cambiar de seguro de salud sin quedarte sin cobertura
El orden importa. Estos son los pasos, con sus plazos:
- Localiza la fecha de renovación de tu póliza y resta un mes: ese es tu tope para avisar (art. 22).
- Revisa tus condiciones actuales: coberturas, carencias ya cumplidas y copagos que pagas.
- Compara dos o tres opciones reales, no solo el precio de portada.
- Pide por escrito si la compañía nueva respeta tus carencias y cómo trata tus preexistencias.
- Contrata la póliza nueva antes de dar de baja la vieja, para no quedarte ni un día sin cobertura.
- Envía la oposición a la prórroga de la póliza anterior dentro de plazo y guarda el justificante.
El error clásico es hacerlo al revés: dar de baja primero. Entre una cosa y otra puedes quedarte descubierto justo cuando lo necesitas.
¿Me conviene el seguro de mi colectivo o uno individual?
Si perteneces a un colectivo, revísalo antes de ir por libre. Los colegios y sindicatos negocian pólizas de salud para sus colegiados o afiliados, a menudo con mejores condiciones que las de la calle.
Enfermería a través de su sindicato, o los médicos colegiados en Sevilla, suelen tener acceso a primas ajustadas. En algunos casos, con carencias reducidas. Antes de cambiar de seguro de salud por tu cuenta, comprueba qué tienes disponible como colegiado o afiliado: puede que la mejor opción ya la tengas al alcance.
Lo que vemos en AndalBrok
Según los datos de AndalBrok de septiembre de 2026, la correduría trabaja con más de 50 aseguradoras y gestiona pólizas de más de 100 colegios y colectivos profesionales, con más de 100.000 asegurados. Esa comparación entre compañías es justo lo que a un asegurado le cuesta hacer solo.
Un ejemplo, sin datos reales de cliente. Imagina a una enfermera con una póliza de hace seis años que quiere cambiar por una prima algo menor. Al comparar, la póliza nueva reinicia las carencias de cirugía y una dolencia reciente queda excluida; su sindicato, en cambio, tiene un acuerdo con mejores condiciones. La conclusión, para ella, es clara: le compensa la póliza de su colectivo antes que irse por libre a otra compañía. A veces no hace falta cambiar de seguro de salud: hace falta ordenar el que ya tienes.
Preguntas frecuentes
¿Puedo cambiar de seguro de salud en cualquier momento?
No sin coste. Tu póliza tiene una fecha de renovación y un plazo para oponerte a la prórroga: al menos un mes antes del vencimiento (art. 22 de la Ley 50/1980). Fuera de ese plazo, se renueva un año más. Puedes contratar otra cuando quieras, pero pagarías dos a la vez.
¿Pierdo las carencias cumplidas al cambiar de compañía?
Por defecto sí: la nueva póliza reinicia las carencias. Algunas compañías las respetan si vienes de otro seguro sin interrupción de cobertura. Conviene pedirlo por escrito antes de firmar, porque cambia por completo lo que puedes usar el primer año.
¿Una enfermedad que ya tengo me la cubrirá el nuevo seguro?
Depende de tu cuestionario de salud. Una enfermedad diagnosticada después de contratar tu póliza actual es una preexistencia para la compañía nueva, que puede excluirla o aplicar un recargo. Por eso a veces conviene quedarse en la póliza de siempre.
¿Sale más barato el seguro de salud de un colectivo?
Muchas veces sí. Colegios y sindicatos negocian condiciones para sus colegiados o afiliados, con primas ajustadas y a veces con carencias reducidas. Antes de contratar por tu cuenta, comprueba qué tienes disponible por tu colectivo.
¿Cuánto se tarda en tener la póliza nueva en vigor?
Varía según la compañía y el cuestionario de salud. La regla práctica es contratar la nueva antes de dar de baja la anterior, para no quedarte descubierto. Un asesor te confirma la fecha exacta de entrada en vigor antes de que canceles nada.
¿El copago cambia el precio real del seguro?
Sí. Una póliza con copago tiene una prima menor, pero pagas una cantidad fija cada vez que vas al médico o te haces una prueba. Si usas mucho el seguro, esos pagos se suman. Echa la cuenta con tu uso del último año; lo desarrollamos en seguros de salud sin copago.
Fuentes y metodología
- Artículo 22 de la Ley 50/1980, de Contrato de Seguro, sobre la oposición a la prórroga: BOE (texto consolidado vigente).
- Mercado del seguro de salud (14,3 millones de asegurados y 6.772 millones de euros en primas a junio de 2025): ICEA (publicado el 10/09/2025).
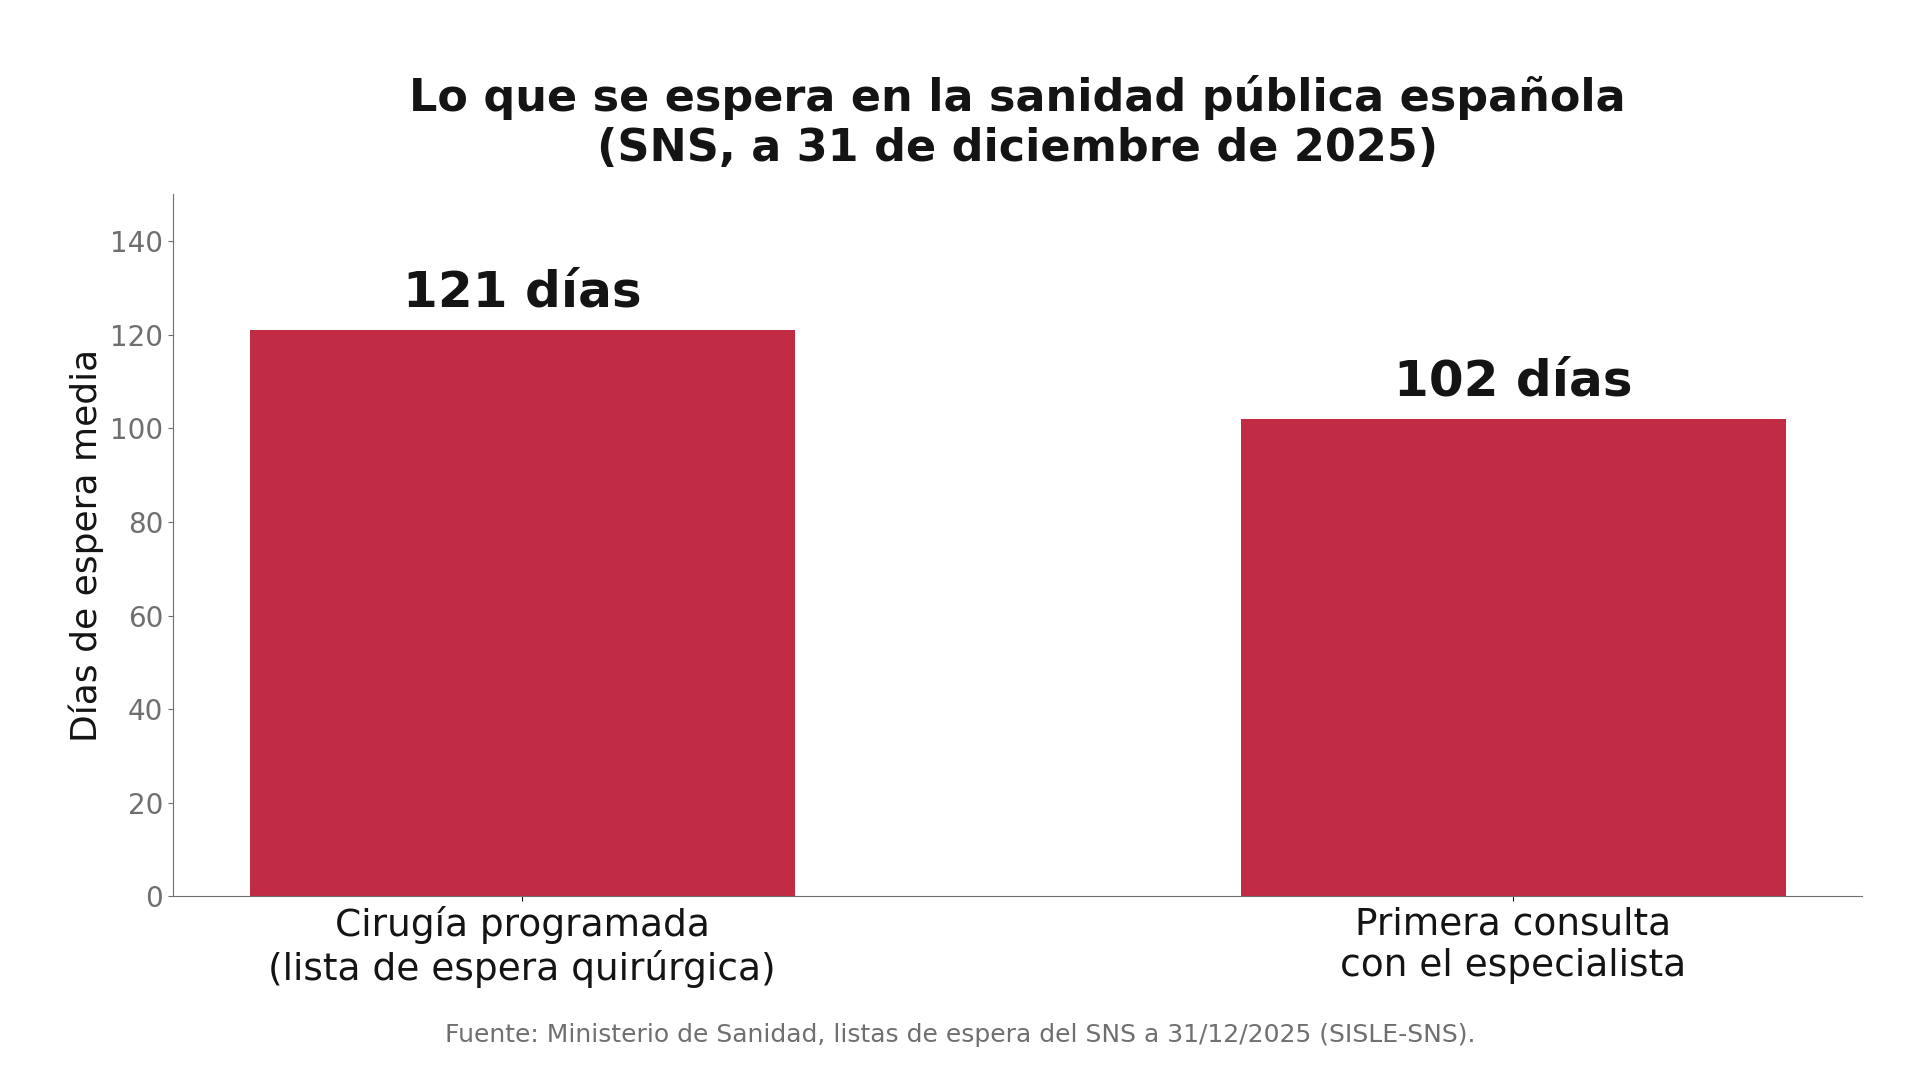
- Listas de espera del Sistema Nacional de Salud a 31/12/2025 (espera quirúrgica media de 121 días; 102 días para primera consulta): Ministerio de Sanidad.
Ninguna cifra procede de una estimación propia presentada como dato del sector. No damos consejo médico ni prometemos coberturas: explicamos qué dice el condicionado y lo revisamos contigo.
¿Lo revisamos juntos?
Si te acercas a la renovación de enero y dudas si cambiar, este es el momento de mirarlo con calma. Como correduría independiente comparamos las principales compañías y te decimos si te conviene el cambio o si hay una forma mejor de proteger tu salud sin darlo. Escríbenos por WhatsApp al 663 87 88 82 o entra en la página de seguro de salud de AndalBrok.
Por el Equipo de asesores de AndalBrok. Correduría de seguros desde 1992, especializada en seguros para colectivos profesionales. Defendemos tu interés, no el de la compañía.