Un seguro de salud colectivo lo negocia tu colegio profesional o tu sindicato para sus colegiados o afiliados, así que suele mejorar la prima y reducir o eliminar carencias frente a uno individual. No siempre gana: depende de tu edad, del cuadro médico y de a quién quieras cubrir. En 2025, el seguro colectivo de salud sumó un 4,7% más de asegurados en España (ICEA). Antes de decidir, repasa esta comparativa y, si quieres, revisamos tu caso con un seguro de salud con AndalBrok.
- Qué es un seguro de salud colectivo y en qué se diferencia del individual
- Colectivo o individual: comparativa
- Cómo cambiar de uno a otro sin perder coberturas
- Lo que vemos en AndalBrok
- Preguntas frecuentes
- Fuentes y metodología
¿Qué es un seguro de salud colectivo y en qué se diferencia del individual?
Un seguro de salud colectivo es una póliza que una entidad —tu colegio profesional, tu sindicato o tu empresa— negocia en grupo para las personas que la integran. Un seguro individual lo contratas tú por tu cuenta, sin ese grupo detrás.
El producto asegurador es el mismo: pólizas de cuadro médico, de reembolso de gastos o soluciones parciales. Lo que cambia es cómo accedes a él y qué condiciones consigues. En el colectivo, tu cuota colegial o tu afiliación sindical te abren una tarifa y unas carencias pactadas para todo el grupo. En el individual, cada persona negocia sola frente a la compañía.
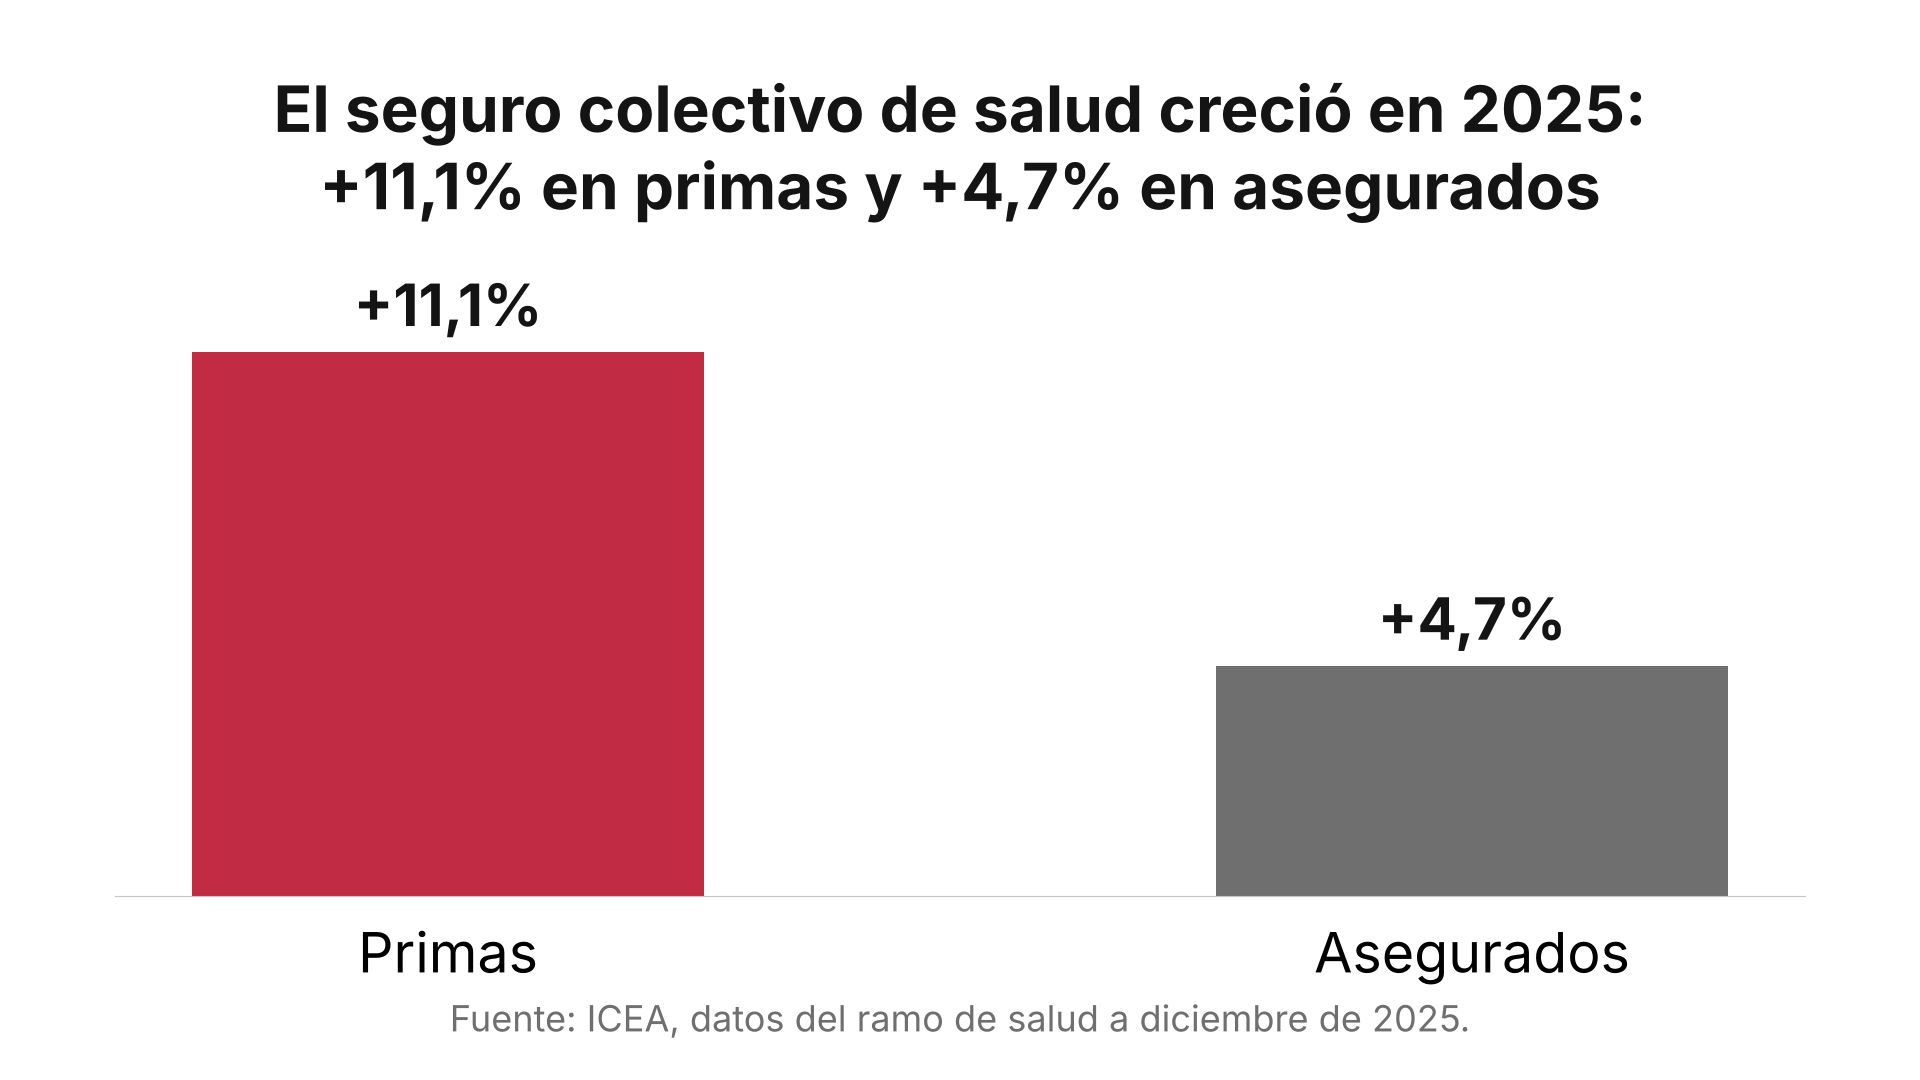
Por eso el colectivo suele mejorar la prima de salida y suavizar las carencias. Y por eso cada vez más gente entra por esta vía: según ICEA, en 2025 el seguro colectivo de salud creció un 11,1% en primas y un 4,7% en asegurados.
Colectivo o individual: comparativa
Ninguna modalidad gana siempre. Esta tabla resume en qué se diferencian en lo que de verdad pesa en una decisión de salud, para que compares coberturas y no solo la cuota mensual.
| Qué comparar | Seguro colectivo | Seguro individual |
|---|---|---|
| Prima de salida | Tarifa de grupo pactada por el colegio o sindicato; suele ser más contenida. | La fija la compañía para tu perfil; depende mucho de tu edad. |
| Carencias | A menudo reducidas o eliminadas por el acuerdo de grupo. | Se aplican las generales de la póliza, salvo negociación. |
| Preexistencias | Se valoran según el condicionado; el grupo da margen para negociarlas. | Se declaran una a una y pueden quedar excluidas. |
| Modalidad de acceso | Cuadro médico, reembolso o soluciones parciales, igual que en el individual. | Las mismas modalidades; eliges tú sin grupo detrás. |
| Cobertura familiar | Suele admitir extender el acuerdo a cónyuge e hijos. | Contratas cada póliza por separado, con su prima. |
| Fiscalidad | Si el acuerdo va por la empresa, puede entrar la exención en especie del IRPF. | Solo desgrava en los casos tasados (por ejemplo, autónomos, con límite). |
| Si cambias de colegio o de trabajo | Puedes perder la condición de grupo; conviene prever la portabilidad. | La póliza es tuya y te acompaña pase lo que pase. |
Elige colectivo si perteneces a un colegio o sindicato con un buen acuerdo, buscas entrar con pocas carencias y quieres una prima de grupo. Elige individual si valoras sobre todo que la póliza no dependa de tu vínculo con el colectivo y prefieres mantenerla aunque cambies de trabajo o de colegio.
Cómo cambiar de un seguro de salud a otro sin perder coberturas
Si ya tienes una póliza y quieres pasar de individual a colectivo (o al revés), estos son los pasos y los plazos que no conviene saltarse.
- Mira tu fecha de vencimiento. La mayoría de las pólizas de salud se renuevan el 1 de enero, así que el otoño es el momento de decidir.
- Respeta el plazo para no renovar. Para oponerte a la prórroga de tu póliza actual debes avisar por escrito con, al menos, un mes de antelación al vencimiento (artículo 22 de la Ley 50/1980 de Contrato de Seguro).
- Compara coberturas, no solo el precio. Revisa cuadro médico, hospitales, reembolso, copagos y qué entra en cada modalidad.
- Pregunta por la portabilidad de carencias y antigüedad. En muchos cambios colectivos se respetan; conviene pedirlo por escrito antes de firmar.
- Repasa la declaración de salud. Las preexistencias se valoran en la póliza nueva; decláralas con exactitud para evitar sorpresas en un siniestro.
- No des de baja la antigua hasta tener la nueva en vigor. Así no te quedas ni un día sin cobertura.
Lo que vemos en AndalBrok
Trabajamos con más de 100 colegios y colectivos profesionales. Según los datos de AndalBrok de junio a septiembre de 2026, una parte importante de las visitas que llegan a nuestras webs entra desde páginas de colegios y colectivos: 420 de 1.695 sesiones en 90 días. Es la señal de que muchos profesionales empiezan a decidir su seguro de salud justo por la vía del colectivo.
Un ejemplo hipotético. Una enfermera de 34 años, afiliada a su sindicato, compara el acuerdo colectivo con una póliza individual de cuadro médico. En el colectivo entra con carencias reducidas por el convenio; por su cuenta, tendría que cumplir las carencias generales. Para su perfil joven, el colectivo le encaja mejor.
Otro ejemplo hipotético. Un médico de 58 años quiere reembolso de gastos a nivel mundial y mantener su póliza aunque deje el colegio. Aquí puede ganar el individual: paga algo más, pero la cobertura no depende de su vínculo con el colectivo. No hay respuesta única; depende de qué valora cada persona.
Preguntas frecuentes
¿El seguro de salud colectivo siempre es más barato que el individual?
No siempre, aunque suele salir mejor de partida. El colectivo pacta una prima de grupo y, a menudo, menos carencias. En perfiles jóvenes o con familia la diferencia puede ser clara; en otros casos, un individual bien ajustado compite. Conviene comparar coberturas y no solo la cuota.
¿Puedo mantener el seguro colectivo si dejo el colegio o cambio de trabajo?
Depende del acuerdo. Al perder la condición de colegiado o afiliado, puedes perder también las condiciones de grupo. Muchas pólizas permiten pasar a una modalidad individual conservando antigüedad y carencias. Pregúntalo por escrito antes de contratar, para no llevarte sorpresas.
¿El seguro de salud colectivo cubre a mi familia?
En muchos acuerdos sí: puedes extender el convenio a tu cónyuge y a tus hijos, normalmente con una prima por persona. Las condiciones y los límites de edad varían según el colectivo y la compañía, así que conviene revisarlo caso por caso antes de decidir.
¿Tengo que volver a cumplir carencias si cambio de individual a colectivo?
No siempre. En bastantes cambios colectivos se respeta la antigüedad y se portan las carencias ya cumplidas. No es automático: hay que pedirlo y que la compañía lo acepte por escrito. Por eso conviene no dar de baja tu póliza hasta tener la nueva en vigor.
¿Desgrava el seguro de salud que paga la empresa?
El seguro de salud que una empresa paga a su plantilla está exento en el IRPF como retribución en especie hasta 500 € al año por persona (artículo 42.3 de la Ley del IRPF); por encima, tributa. No es consejo fiscal: confírmalo con tu asesor según tu situación.
Fuentes y metodología
Las cifras del sector llevan su fuente oficial y su fecha. El dato propio procede de la analítica agregada de AndalBrok (junio a septiembre de 2026), sin información identificable de ninguna persona asegurada. Este artículo informa; no sustituye el asesoramiento sobre tu caso ni es consejo fiscal.
- ICEA. Evolución del ramo de salud y de los seguros colectivos de salud, datos a diciembre de 2025.
- Fundación IDIS. Observatorio de la Sanidad Privada 2025 (cerca del 26% de la población con seguro de salud privado, abril de 2025).
- Ministerio de Sanidad. Sistema de Información sobre Listas de Espera del SNS, datos a 31 de diciembre de 2025.
- BOE. Ley 50/1980 de Contrato de Seguro, artículo 22 (oposición a la prórroga).
- Agencia Tributaria. Ley 35/2006 del IRPF, artículo 42.3 (seguro de salud como retribución en especie exenta).
¿Colectivo o individual en tu caso? Lo revisamos sin compromiso y te decimos qué te encaja mejor según tu edad, tu colectivo y a quién quieras cubrir. Escríbenos por WhatsApp al 663 87 88 82 o mira nuestro seguro de salud. Si decides por tu colectivo, aquí tienes los planes para colectivos profesionales.
Y si lo tuyo es renovar, repasa cómo cambiar de seguro de salud sin líos y qué son los seguros de salud sin copagos.
Equipo de asesores de AndalBrok. Somos una correduría de seguros con más de 30 años de experiencia (desde 1992), especializada en planes de seguros para colectivos profesionales. Defendemos tus intereses frente a las compañías.