Antes de contratar tu primer seguro de salud conviene mirar cinco cosas: las carencias, el copago, el cuadro médico o el reembolso, las preexistencias que declaras y el precio. Si eres autónomo, además puedes deducir hasta 500 € al año por tu póliza. En seguro de salud con AndalBrok revisamos contigo cada punto antes de que firmes.
- ¿Por qué tantos profesionales contratan su primer seguro de salud al empezar?
- ¿Qué son las carencias y cuánto duran?
- ¿Qué es el copago y cuándo compensa?
- Cuadro médico o reembolso: ¿cuál te conviene al empezar?
- Preexistencias y cuestionario de salud: qué tienes que declarar
- ¿Puedo deducir el seguro de salud si soy autónomo?
- Lo que vemos en AndalBrok
- Preguntas frecuentes
- Fuentes y metodología
¿Por qué tantos profesionales contratan su primer seguro de salud al empezar?
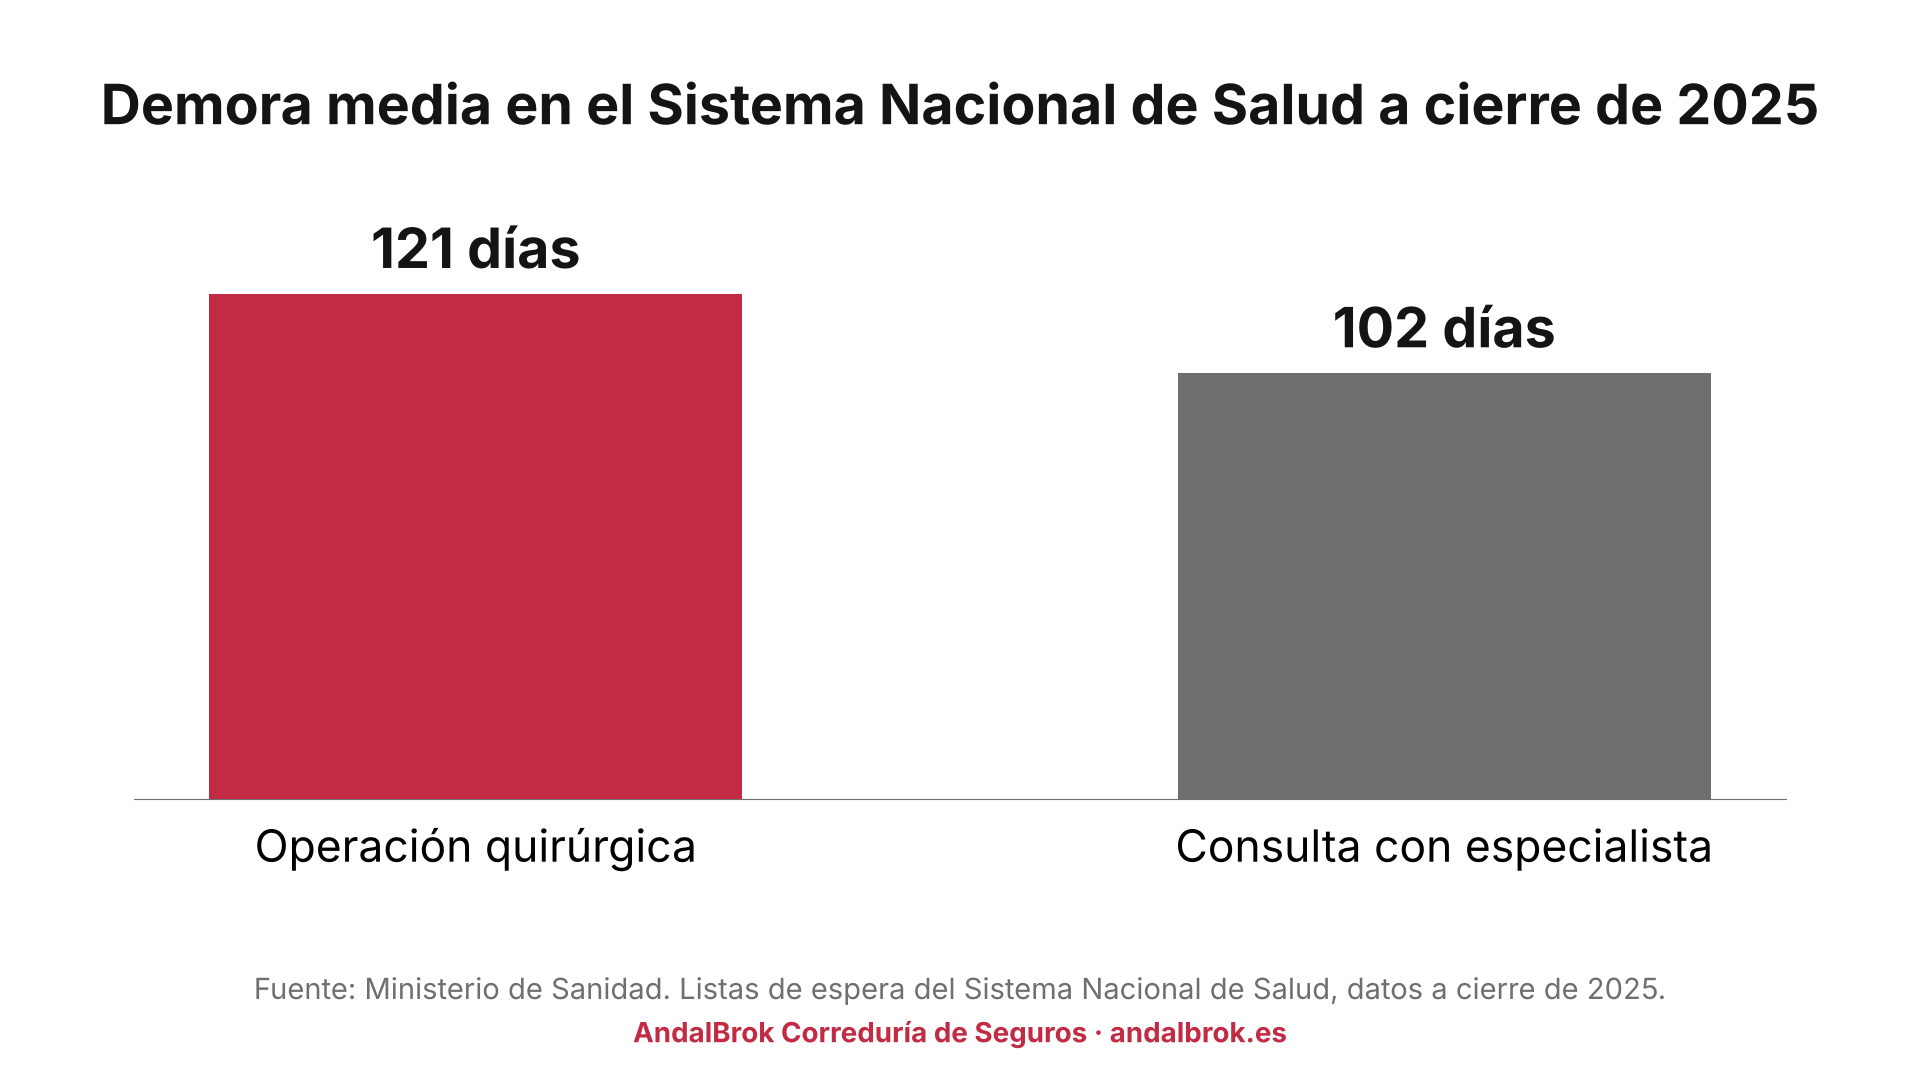
Muchos lo contratan al colegiarse o al darse de alta como autónomos, cuando dejan atrás el respaldo de un empleo por cuenta ajena. La sanidad pública sigue ahí, pero los tiempos aprietan. A cierre de 2025, 853.509 personas esperaban una operación en el Sistema Nacional de Salud, con una demora media de 121 días; para una consulta con el especialista la espera media era de 102 días (Ministerio de Sanidad).
Por eso el seguro privado crece: ya son 12,4 millones de asegurados en España, cerca del 26 % de la población (Fundación IDIS, Observatorio 2025). Si estás ante tu primera póliza, estas son las cinco cosas que conviene mirar antes de firmar.
¿Qué son las carencias y cuánto duran?
Las carencias son los meses que esperas, desde que firmas, hasta que puedes usar una cobertura. Las urgencias y la medicina general suelen entrar desde el primer día; las pruebas, el parto o la cirugía tardan más. Cada compañía fija sus plazos en el condicionado; estos son los rangos orientativos habituales del sector.
| Cobertura | Carencia orientativa | Qué significa para ti |
|---|---|---|
| Urgencias y medicina general | Sin carencia | Las usas desde el primer día |
| Especialistas y pruebas sencillas | Hasta 1 mes | Poca espera para el día a día |
| Pruebas de diagnóstico y cirugía | Alrededor de 6 meses | Planifica si ya sabes que vas a necesitarlas |
| Parto | 8 a 10 meses | Clave si buscas embarazo a corto plazo |
Una correduría puede negociar que te reconozcan la antigüedad de una póliza anterior y así ahorrarte carencias. Es el primer punto que revisamos.
¿Qué es el copago y cuándo compensa?
El copago es una cantidad fija que pagas por cada acto médico que usas (una consulta, una prueba). Hay pólizas con copago y sin copago. La de copago abarata la cuota mensual, pero suma si vas mucho al médico; la de sin copago cuesta más al mes y te deja usarla sin pensar en el recibo.
Si vas a usar mucho el seguro, mira con cuidado la opción sin copago. Lo desarrollamos en seguros de salud sin copagos.
Cuadro médico o reembolso: ¿cuál te conviene al empezar?
El cuadro médico te da acceso a los profesionales que la compañía tiene concertados; el reembolso te devuelve una parte de lo que pagas cuando eliges a tu propio médico. Al contratar la primera póliza, casi todo el mundo empieza por el cuadro médico, más económico.
| Criterio | Cuadro médico | Reembolso |
|---|---|---|
| Precio | Más contenido | Más alto |
| Libertad de elección | La del cuadro de la compañía | Eliges a cualquier médico |
| A quién le encaja | Quien empieza y quiere contener la cuota | Quien ya tiene médicos de confianza fuera del cuadro |
Si dudas, compara las dos opciones con calma. Puedes repasar también si te conviene ir por tu cuenta o por tu colectivo en seguro de salud colectivo o individual.
Preexistencias y cuestionario de salud: qué tienes que declarar
Al contratar rellenas un cuestionario de salud y tienes que contestar con la verdad a lo que te pregunten. El artículo 10 de la Ley 50/1980 de Contrato de Seguro te obliga a declarar lo que la compañía pregunte; si ocultas algo relevante, puede reducir la prestación o, en caso de dolo, negarla.
Declarar una preexistencia no siempre deja fuera esa dolencia: a veces se cubre con una espera o con un recargo. Lo importante es responder bien el cuestionario. Lo explicamos en cuestionarios de salud en seguros.
¿Puedo deducir el seguro de salud si soy autónomo?
Sí. Como autónomo en estimación directa deduces hasta 500 € al año por persona de tu seguro de salud (1.500 € si hay discapacidad). El límite cubre tu póliza, la de tu cónyuge y la de los hijos menores de 25 años que convivan contigo, según el artículo 30.2.5ª de la Ley 35/2006 del IRPF.
Si eres asalariado y lo pagas por tu cuenta, no desgrava en el tramo estatal; si te lo paga la empresa, suele estar exento con el mismo límite. Tienes el detalle y la casilla en desgravar el seguro médico.
Lo que vemos en AndalBrok
En AndalBrok hemos observado, en las búsquedas con las que la gente llega a nuestra web, que “copago” y “carencia” están entre las dudas que más se repiten antes de contratar un seguro de salud (Search Console, 90 días a octubre de 2026). Son justo los dos puntos donde una compañía y otra se diferencian de verdad.
Como correduría independiente trabajamos con las principales compañías y con convenios de colegios y sindicatos. Pongamos una enfermera recién colegiada que duda entre una póliza individual y la de su colegio profesional: muchas veces el convenio del colectivo mejora carencias y precio frente a la individual. Por eso, antes de firmar tu primera póliza, conviene comparar las dos vías.
Preguntas frecuentes
¿Cuánto tarda en estar activo mi primer seguro de salud?
Las urgencias y la medicina general suelen estar activas desde el primer día. Las pruebas, la cirugía o el parto tienen carencias que cada compañía fija en su condicionado, de un mes a diez meses según la cobertura. Si vienes de otra póliza, pide que te reconozcan la antigüedad para ahorrarte esas esperas.
¿Me conviene una póliza con copago o sin copago?
Depende de cuánto vayas a usarla. Con copago pagas menos al mes pero una cantidad fija por cada acto; sin copago la cuota es mayor y usas el seguro sin mirar el recibo. Si prevés muchas consultas o pruebas, suele salir a cuenta la opción sin copago.
¿Tengo que declarar una enfermedad que ya tengo?
Sí. El artículo 10 de la Ley de Contrato de Seguro te obliga a contestar con la verdad al cuestionario de salud. Declarar una preexistencia no siempre la deja fuera: puede cubrirse con una espera o un recargo. Ocultarla sí puede costarte la prestación el día que la necesites.
¿Un autónomo puede deducir el seguro de salud?
Sí. En estimación directa deduces hasta 500 € al año por persona (1.500 € con discapacidad), incluidos cónyuge e hijos menores de 25 años que convivan contigo (art. 30.2.5ª de la Ley 35/2006). El asalariado que lo paga por su cuenta no desgrava en el tramo estatal.
¿Es mejor contratar por mi cuenta o por mi colegio profesional?
Conviene comparar las dos. El convenio de un colegio o sindicato suele mejorar carencias y precio frente a la póliza individual, pero no siempre gana. Una correduría independiente te enseña las dos opciones con la misma compañía y te quedas con la que de verdad te encaje.
¿Lo revisamos juntos antes de que firmes?
Si vas a contratar tu primer seguro de salud, te hacemos una revisión de los cinco puntos antes de que firmes, sin compromiso. Escríbenos por WhatsApp al 663 87 88 82 o entra en seguro de salud y lo vemos con tu caso.
Equipo de asesores de AndalBrok. Somos una correduría de seguros desde 1992, especializada en colectivos profesionales y particulares. Comparamos entre las principales compañías y defendemos tu interés, no el de la aseguradora.
Fuentes y metodología
- Ministerio de Sanidad. Sistema de Información sobre Listas de Espera del Sistema Nacional de Salud, datos a cierre de 2025 (853.509 personas en lista quirúrgica; 121 días de demora media quirúrgica; 102 días para consulta con especialista). sanidad.gob.es. Consultado el 14 de octubre de 2026.
- Ley 35/2006 del IRPF, artículo 30.2.5ª (deducción de primas de seguro de enfermedad para autónomos). boe.es. Consultado el 14 de octubre de 2026.
- Ley 50/1980 de Contrato de Seguro, artículos 10 y 22. boe.es. Consultado el 14 de octubre de 2026.
- Fundación IDIS. Observatorio del sector sanitario privado 2025 (12,4 millones de asegurados; penetración en torno al 26 %). fundacionidis.com. Consultado el 14 de octubre de 2026.