Entre un seguro de salud de cuadro médico o reembolso, la diferencia está en quién elige al médico y cuánto pagas por esa libertad. Con cuadro médico usas la red de la compañía y pagas menos. Con reembolso vas al especialista que quieras, también fuera de España, y la aseguradora te devuelve parte de la factura hasta un tope anual. En España ya hay 12,8 millones de asegurados de salud (UNESPA, 2025) y enero es cuando se renueva: conviene revisar tu seguro de salud antes.
En este artículo
- Qué es el cuadro médico
- Qué es el reembolso
- Tabla para decidir
- Cuánto cambia el precio
- Lo que vemos en AndalBrok
- Preguntas frecuentes
- Fuentes
Qué es un seguro de salud de cuadro médico
Con un seguro de cuadro médico usas a los médicos y centros que la compañía tiene concertados. Pagas una prima mensual y, en muchas pólizas, nada más al ir al médico. En otras hay copago: un importe pequeño y fijo por cada consulta o prueba, que a cambio abarata la cuota. No tienes límite de gasto dentro del cuadro, pero sí eliges dentro de esa lista de profesionales. Es la modalidad más extendida y la más económica.
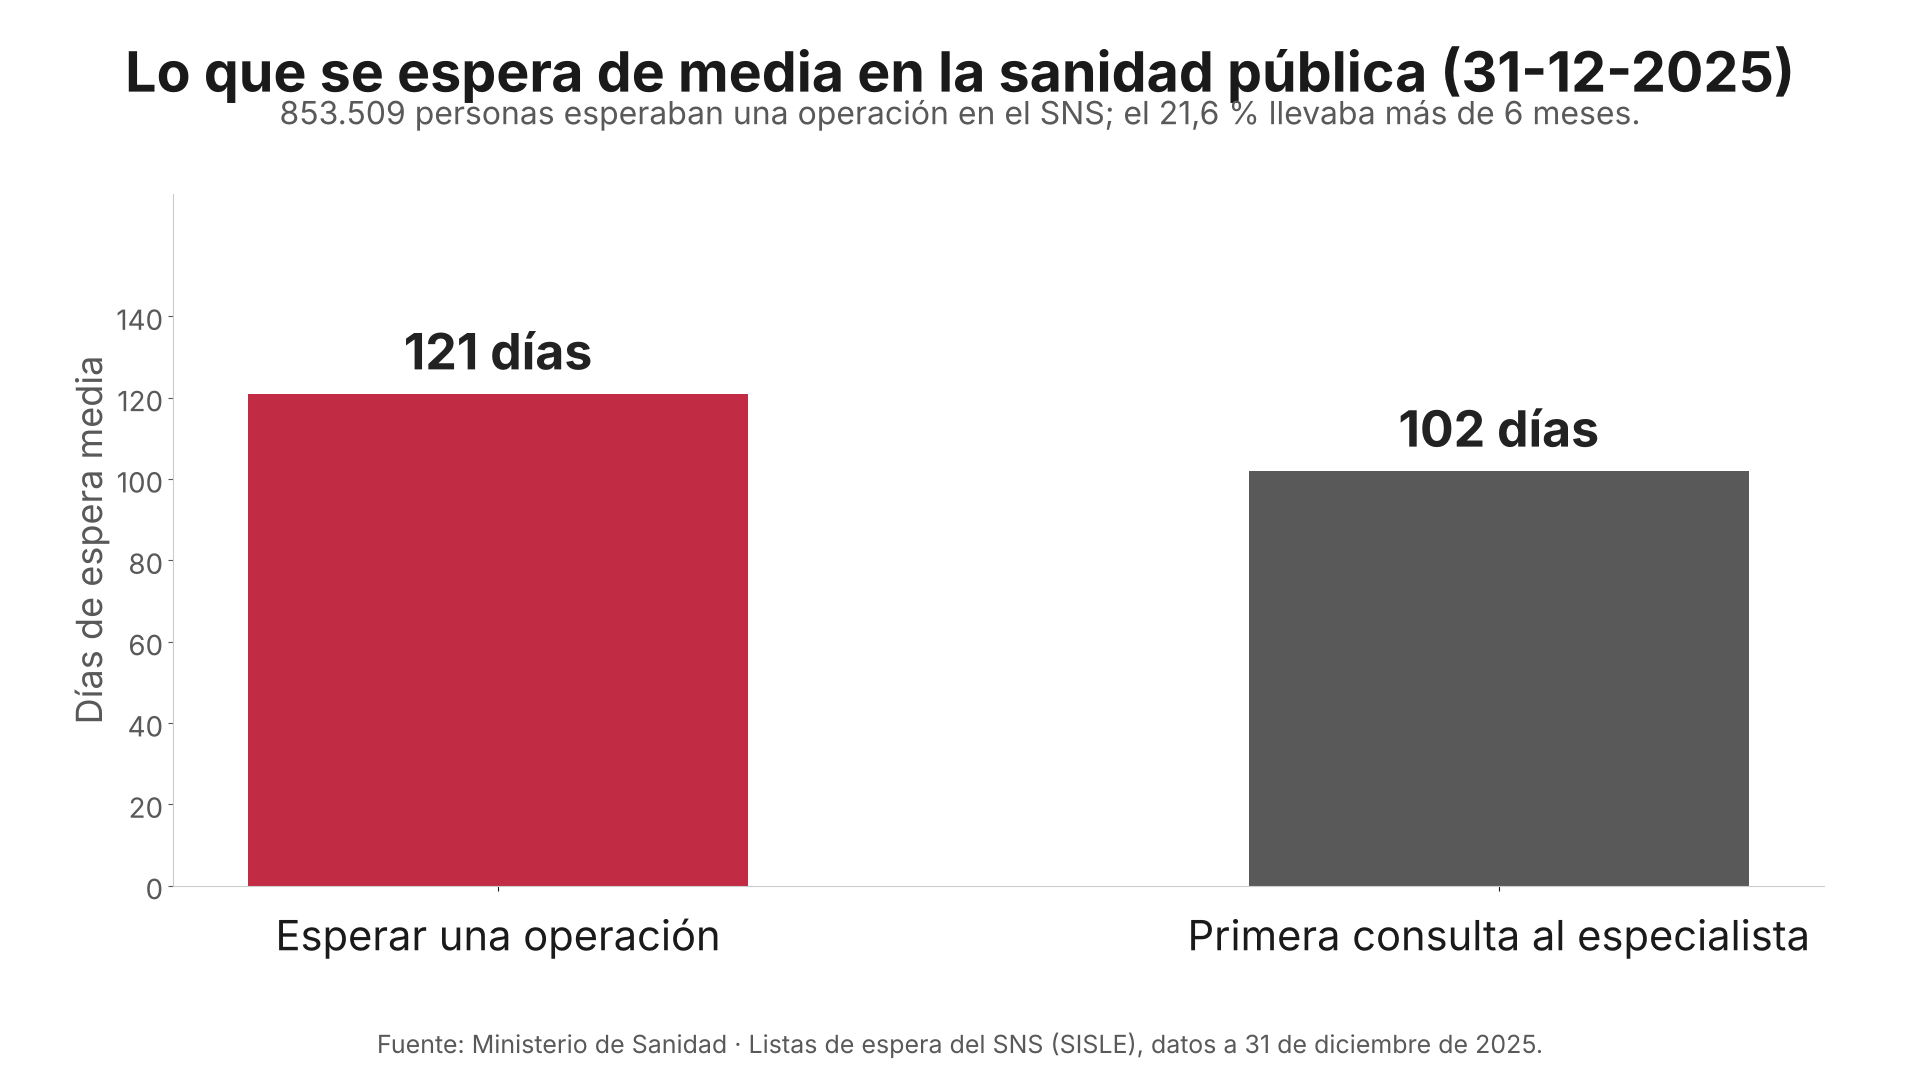
El argumento de fondo para contratar privado sigue siendo la espera pública. A 31 de diciembre de 2025 había 853.509 personas esperando una operación en el Sistema Nacional de Salud, con una media de 121 días, y 102 días de espera para la primera consulta con el especialista (Ministerio de Sanidad).
Qué es un seguro de reembolso (y qué son el copago y el mixto)
Con un seguro de reembolso eliges tú al médico o al centro, estén o no en el cuadro, y la compañía te devuelve un porcentaje de la factura hasta un máximo al año. Adelantas el dinero y lo recuperas después. A cambio de esa libertad, la prima es más alta. Muchas pólizas de reembolso cubren también fuera de España, útil si viajas o quieres una segunda opinión en otro país.
Hay una vía intermedia, el seguro mixto: usas el cuadro médico para el día a día y el reembolso cuando quieres salir de la red. Y el copago funciona dentro del cuadro médico: es una forma de bajar la cuota pagando un poco por cada consulta o prueba.
Cuadro médico o reembolso: tabla para decidir
La elección depende de cuánto valoras elegir al médico y de cuánto quieres pagar por ello.
| Cuadro médico | Reembolso | |
|---|---|---|
| Elección de médico | Red concertada de la compañía | Cualquier médico o centro, también fuera de España |
| Precio de la prima | Más bajo | Más alto |
| Límite de gasto | Sin límite dentro del cuadro | Con tope anual y un porcentaje de reembolso |
| Pago por acto | Posible copago, que abarata la cuota | No, pero adelantas la factura |
| Te conviene si… | Te vale la red y quieres pagar menos | Quieres elegir especialista o viajas |
Elige cuadro médico si la red de tu zona te convence y buscas la cuota más contenida. Elige reembolso si ya tienes un especialista de confianza fuera del cuadro, quieres cobertura en el extranjero o te importa decidir sin pedir permiso. Si dudas, el mixto deja la puerta abierta a las dos cosas.
Cuánto cambia el precio: un ejemplo
Pongamos un ejemplo hipotético para ver el copago. Imagina que pagas 6 € por consulta y vas 10 veces al año: son 60 € además de la prima, a cambio de una cuota mensual más baja. Si apenas pisas el médico, el copago compensa. Si lo usas mucho, puede no salir a cuenta. Las cifras reales las fija cada compañía según tu edad y las coberturas, así que lo sensato es comparar varias antes de firmar. Lo mismo vale para el tope de reembolso: revisa el porcentaje que te devuelven y el máximo anual, porque ahí está la letra pequeña.
Si ya tienes póliza y quieres moverte, mira primero cómo y cuándo puedes cambiar de seguro de salud, porque hay un plazo para oponerte a la renovación.
Lo que vemos en AndalBrok
En las búsquedas que llegan a andalbrok.es, las dudas sobre reembolso y cuadro médico aparecen mezcladas con el precio y los comparadores (“seguro médico con reembolso”, “comparador de seguros de salud sin copago”): muchas personas miran el precio antes de entender qué modalidad les conviene. El orden sensato es el contrario. Primero decides si te vale la red o quieres elegir médico; después comparas precios dentro de esa modalidad. Como correduría trabajamos con más de 50 aseguradoras, así que comparamos cuadro médico y reembolso en varias compañías y te decimos cuál encaja con tu caso.
Si el seguro es para varias personas, cambia la cuenta: aquí tienes cuándo conviene un seguro de salud colectivo o individual y qué mirar en las pólizas sin copago.
Preguntas frecuentes
¿Es mejor cuadro médico o reembolso?
Ninguno es mejor en abstracto. El cuadro médico sale más barato y te vale si la red de tu zona es buena. El reembolso cuesta más y compensa si quieres elegir especialista o cobertura fuera de España. La decisión depende de tu uso y tu presupuesto.
¿Puedo tener las dos cosas en una misma póliza?
Sí, es el seguro mixto. Usas el cuadro médico para lo habitual y el reembolso cuando quieres ir a un médico de fuera de la red. La prima queda entre una modalidad y la otra, y es una buena opción si no quieres renunciar a ninguna.
¿El reembolso me devuelve toda la factura?
Casi nunca el 100 %. Lo normal es que la compañía te devuelva un porcentaje del gasto hasta un máximo anual que figura en la póliza. Antes de contratar, revisa ese porcentaje y ese tope, porque marcan lo que recuperas de verdad.
¿El copago encarece el seguro?
Al revés: el copago abarata la prima mensual a cambio de pagar un poco por cada consulta o prueba. Compensa si usas poco el seguro. Si vas al médico a menudo, puede salir más caro que una póliza sin copago.
¿Cuándo conviene revisar la modalidad?
Antes de la renovación anual, que en salud suele ser el 1 de enero. Octubre y noviembre son el momento de comparar, porque tienes margen para decidir y, si procede, cambiar de compañía dentro del plazo legal.
Fuentes y metodología
- UNESPA — Memoria Social del Seguro 2025: 12,8 millones de asegurados de salud en España; primas de salud +12,16 % en el primer trimestre de 2025.
- Ministerio de Sanidad — Listas de espera del SNS (SISLE), 31-12-2025: 853.509 pacientes en espera quirúrgica, 121 días de media; 102 días para primera consulta de especialista.
- Ley 50/1980, de Contrato de Seguro (BOE), art. 22: duración del contrato y plazo de oposición a la prórroga.
Cifras verificadas el 21 de octubre de 2026. El ejemplo de copago es hipotético y está señalado como tal.
Pide que te comparen las dos modalidades
¿Dudas entre cuadro médico y reembolso? En AndalBrok comparamos las dos modalidades en más de 50 aseguradoras y te decimos cuál encaja con tu caso, sin compromiso. Escríbenos por WhatsApp al 663 87 88 82, llama al 918 283 444 o mira el seguro de salud de AndalBrok.
Equipo de asesores de AndalBrok. Somos una correduría de seguros desde 1992, especializada en colectivos profesionales del sector sanitario y jurídico y en familias. Comparamos compañías y defendemos tu póliza año tras año.