Un seguro de salud para empleados está exento de IRPF hasta 500 € al año por cada persona cubierta: el trabajador, su cónyuge y sus hijos (1.500 € si hay discapacidad). Lo que pase de ahí tributa como retribución en especie. Ojo: la prima sí cotiza a la Seguridad Social. Si tienes una clínica, una consulta o un despacho, octubre es el momento de montarlo para que arranque en enero. Antes, revisa las opciones de seguro de salud con AndalBrok.
En este artículo
- Qué ventaja fiscal tiene
- Cuánto cuesta de verdad: tabla
- Quién paga la prima
- Cómo montarlo paso a paso
- Lo que vemos en AndalBrok
- Preguntas frecuentes
- Fuentes
¿Qué ventaja fiscal tiene un seguro de salud para empleados?
La ventaja está en el IRPF del trabajador. El artículo 42.3.c de la Ley del IRPF dice que las primas de un seguro de enfermedad pagadas por la empresa no son rendimiento del trabajo hasta 500 € al año por persona. Cubre al propio trabajador y puede alcanzar a su cónyuge y a sus descendientes. Si alguno tiene discapacidad, el límite sube a 1.500 €.
Lo que supere esos importes cuenta como retribución en especie y tributa en la nómina. Así que un empleado con pareja y dos hijos puede recibir hasta 2.000 € al año en seguro médico sin pagar IRPF por ello.
Para tu negocio, la prima es un gasto de personal más. Si eres autónomo y lo que te preocupa es tu propia póliza, el caso cambia: lo explicamos en cómo desgravar el seguro médico siendo autónomo.
Cuánto cuesta de verdad: IRPF, cotización y tope del 30 %
Aquí está lo que casi nadie cuenta. La exención es de IRPF, no de Seguridad Social. El artículo 147 de la Ley General de la Seguridad Social mete en la base de cotización toda la remuneración en especie, y el seguro médico no figura entre los conceptos excluidos. Cotizas por la prima, y el trabajador también.
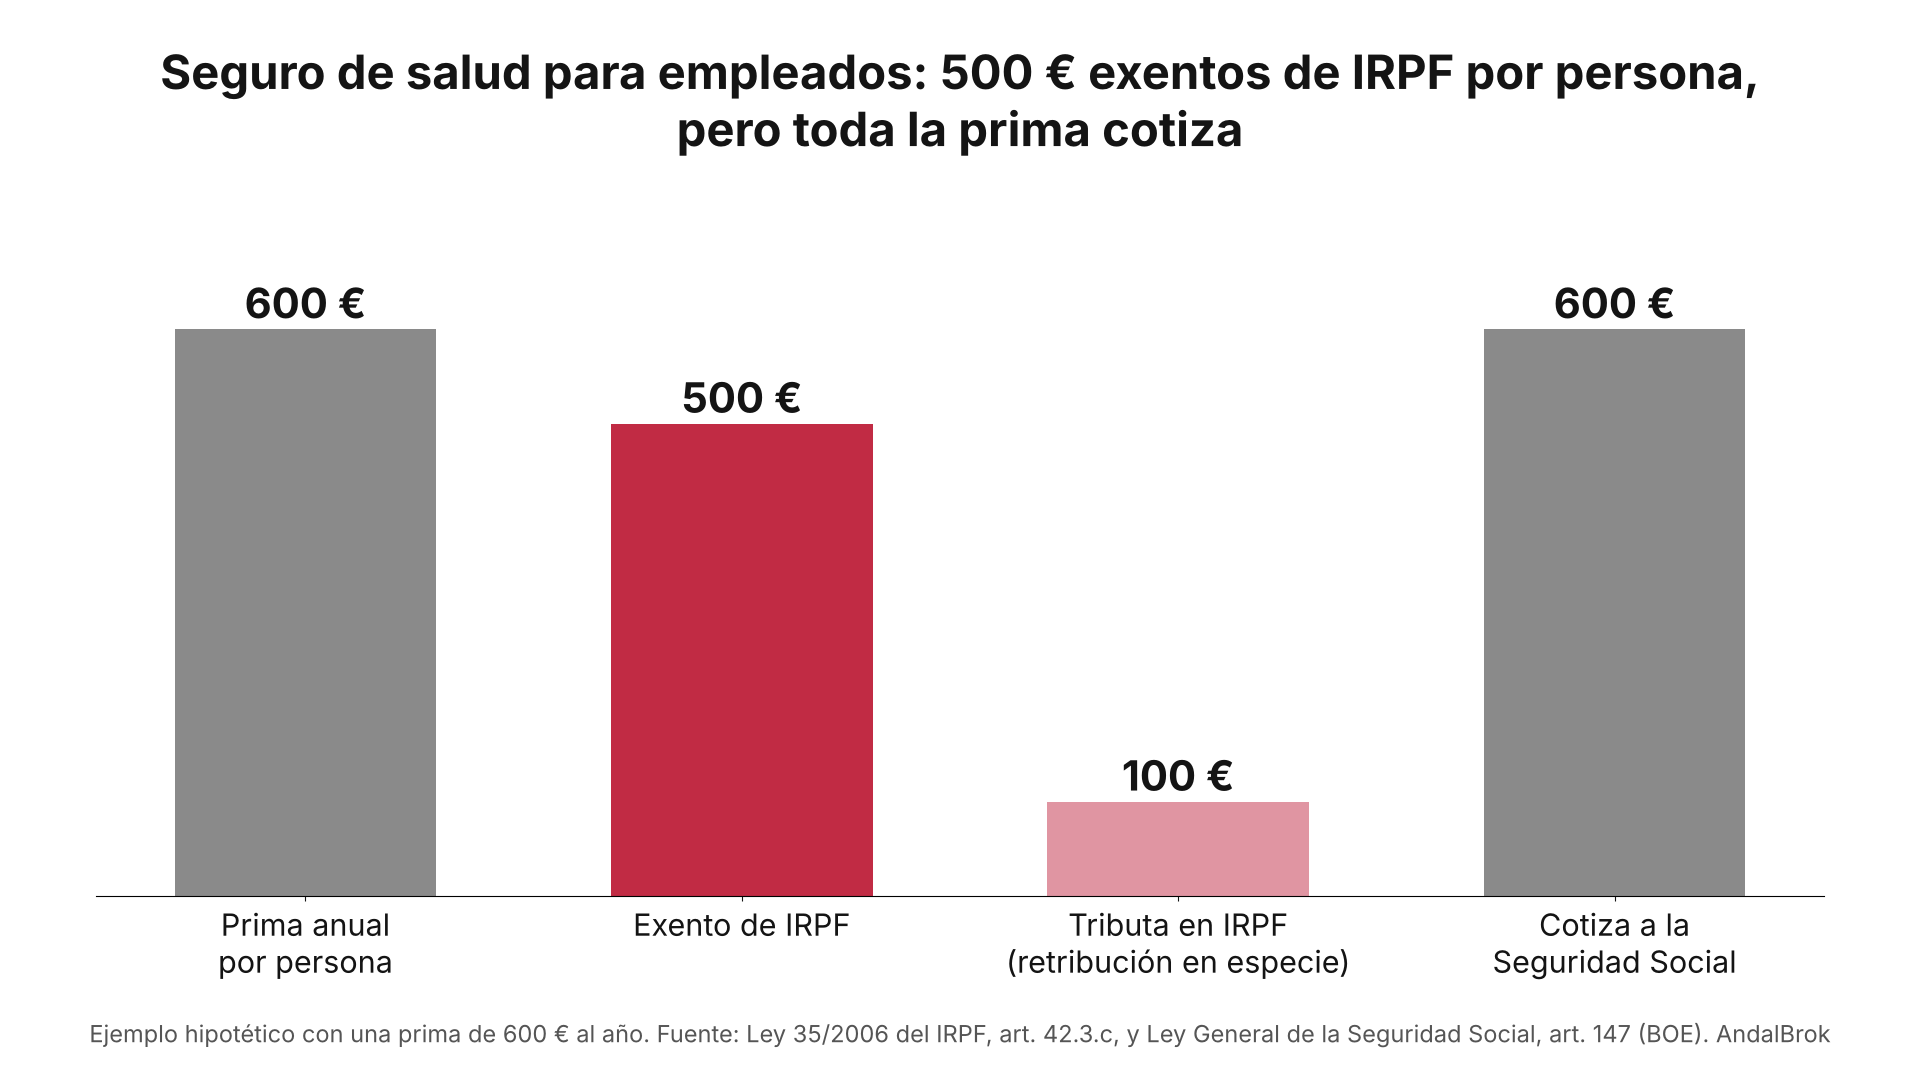
Pongamos un ejemplo hipotético. Imagina una prima de 50 € al mes por persona, 600 € al año. Cifras inventadas para ver el mecanismo; la prima real la fija cada compañía.
| Concepto | Ejemplo con 600 € al año por persona |
|---|---|
| Exento de IRPF para el empleado | 500 € |
| Tributa en IRPF como especie | 100 € |
| Cotiza a la Seguridad Social | 600 € |
| Límite del salario en especie | 30 % de lo que cobra el trabajador (art. 26.1 del Estatuto) |
| Con discapacidad | Exentos hasta 1.500 € por persona |
El tope del 30 % rara vez se toca con un seguro médico, pero conviene tenerlo presente si ya pagas otras cosas en especie, como comida o transporte.
¿Quién paga la prima: tú, el empleado o el colegio?
Hay tres formas de hacerlo y cada una cambia la cuenta.
- La paga la empresa como beneficio extra. Es la que más fideliza. El empleado no pierde sueldo y gana un seguro con ventaja fiscal. Para ti, es un coste de personal que cotiza.
- Retribución flexible. El empleado decide destinar parte de su salario bruto al seguro. A ti no te cuesta más; él paga menos IRPF por esa parte. Necesitas un acuerdo por escrito y respetar el tope del 30 %.
- El colectivo del colegio o del sindicato. Muchos profesionales sanitarios ya pueden entrar en la póliza de su colegio profesional o sindicato. A veces sale mejor que una póliza de empresa pequeña. Si tu equipo es de dos o tres personas, compáralo antes de decidir. Te explicamos las diferencias en seguro de salud colectivo o individual.
Elige la primera si quieres retener a tu equipo. Elige la flexible si el presupuesto no da para un beneficio extra. Mira el colectivo si tu equipo es pequeño y todos son colegiados o afiliados.
Cómo montarlo paso a paso antes de enero
- Ahora (octubre-noviembre): decide quién paga y a quién cubres. Solo al trabajador, o también a cónyuge e hijos.
- Pide datos a tu equipo: edades y beneficiarios. La prima depende de ellos. Algunas pólizas piden cuestionario de salud; otras de empresa lo eximen a partir de cierto número de personas.
- Compara modalidades: cuadro médico, reembolso, con o sin copago. Lo que vale para ti puede no valer para tu equipo.
- Revisa la póliza que ya tengas: si quieres cambiar de compañía, comunícalo por escrito con al menos un mes de antelación al vencimiento (art. 22 de la Ley de Contrato de Seguro). Lo detallamos en cómo cambiar de seguro de salud.
- Con tu gestoría: que la prima aparezca en nómina como retribución en especie, con la parte exenta y la que tributa bien separadas.
- 1 de enero: entra en vigor. Revisa cada año las altas, las bajas y si la cuantía sigue dentro de los 500 € por persona.
Lo que vemos en AndalBrok
En Search Console de andalbrok.es, entre el 28 de septiembre y el 26 de octubre de 2026, la búsqueda “correduria seguro de salud empresas” mostró nuestra web 27 veces en la posición 9 sin un solo clic. Hay titulares buscando cómo ofrecer el seguro a su equipo y no encontraban una respuesta clara. Por eso este artículo.
En las clínicas y consultas pequeñas la duda que más vemos es la de la cotización: muchos titulares creen que la exención de 500 € lo cubre todo y se encuentran el coste en la nómina. Como correduría trabajamos con más de 50 aseguradoras y con más de 100 colegios y colectivos profesionales, así que podemos comparar la póliza de empresa con la del colectivo de tu equipo.
Preguntas frecuentes
¿El seguro de salud para empleados cotiza a la Seguridad Social?
Sí. La exención de 500 € es solo de IRPF. Para la Seguridad Social la prima es retribución en especie y entra en la base de cotización, según el artículo 147 de la Ley General de la Seguridad Social. Cotizan la empresa y el trabajador por toda la prima, no solo por lo que pasa de 500 €.
¿Puedo dar el seguro solo a algunos empleados?
La ley del IRPF no obliga a dar el seguro a toda la plantilla para aplicar la exención. Aun así, conviene fijar un criterio objetivo, como la antigüedad o el puesto, y dejarlo por escrito. Revisa también tu convenio colectivo: algunos regulan este tipo de beneficios sociales.
¿Cuánto cuesta un seguro de salud para empleados?
Depende de la edad de cada persona, de cuántos beneficiarios incluyas, de la modalidad y del copago. No hay un precio único. Lo sensato es pedir varias ofertas con los mismos datos y comparar coberturas, no solo la cuota. Una correduría puede hacerlo por ti en varias compañías a la vez.
¿Y si soy autónomo sin empleados?
Entonces no hablamos de retribución en especie. Como autónomo en estimación directa puedes deducir la prima de tu propio seguro, el de tu cónyuge y el de tus hijos menores de 25 años que convivan contigo, con un límite de 500 € por persona. Lo explicamos paso a paso en nuestro artículo sobre desgravar el seguro médico.
¿Cuándo hay que contratarlo para que empiece en enero?
En octubre o noviembre. Así tienes tiempo para comparar, pedir los datos de tu equipo y, si ya tienes una póliza, oponerte a la renovación con al menos un mes de antelación. Las pólizas de salud se renuevan mayoritariamente el 1 de enero.
Fuentes y metodología
- Ley 35/2006 del IRPF, art. 42.3.c (BOE): exención de las primas de seguro de enfermedad hasta 500 € anuales por persona, o 1.500 € con discapacidad.
- Ley General de la Seguridad Social, art. 147 (BOE): la base de cotización incluye la remuneración en especie.
- Estatuto de los Trabajadores, art. 26.1 (BOE): el salario en especie no puede superar el 30 % de las percepciones salariales.
- Ley 50/1980 de Contrato de Seguro, art. 22 (BOE): plazos de oposición a la prórroga.
Textos consolidados consultados el 28 de octubre de 2026. El ejemplo de 600 € es hipotético y está señalado como tal. Esto es información general: confirma la aplicación a tu caso con tu gestoría.
Te ayudamos a montarlo
¿Quieres ofrecer un seguro de salud a tu equipo antes de enero? En AndalBrok comparamos la póliza de empresa con la del colectivo profesional de tus empleados y te decimos qué sale mejor, sin compromiso. Escríbenos por WhatsApp al 663 87 88 82, llama al 918 283 444 o mira el seguro de salud de AndalBrok.
Equipo de asesores de AndalBrok. Somos una correduría de seguros desde 1992, especializada en colectivos profesionales del sector sanitario y jurídico y en familias. Comparamos compañías y defendemos tu póliza año tras año.