Tu responsabilidad civil al jubilarse no se acaba el día que cierras la consulta. Un paciente puede reclamarte hasta 5 años después si le atendiste en la privada (art. 1964 del Código Civil). Si das de baja la póliza, muchas solo cubren las reclamaciones que llegan durante su vigencia y un año más. Antes de firmar la baja, revisa tu seguro de responsabilidad civil con AndalBrok.
En este artículo
- Cuánto tiempo pueden reclamarte
- Qué cubre tu póliza cuando la das de baja
- Pública o privada: quién responde
- Qué hacer antes de jubilarte, paso a paso
- Lo que vemos en AndalBrok
- Preguntas frecuentes
- Fuentes
¿Cuánto tiempo puede reclamarte un paciente después de jubilarte?
Depende de la relación que tuviste con ese paciente. Si le atendiste en tu consulta privada, había un contrato entre los dos. El artículo 1964 del Código Civil da 5 años para las acciones personales sin plazo especial. Ese reloj empieza cuando el paciente puede exigir la reparación, y eso suele ser cuando conoce el daño.
Si no hubo contrato, el plazo es de un año desde que el perjudicado supo del daño (art. 1968 del Código Civil). Es el caso, por ejemplo, de un familiar que reclama por su cuenta.
En la sanidad pública el paciente reclama a la Administración. Tiene un año, que cuenta desde la curación o desde que se fijan las secuelas (art. 67 de la Ley 39/2015).
La clave está en ese “desde que conoce el daño”. Una secuela puede aparecer o consolidarse años después del acto médico. Por eso la reclamación puede llegarte cuando ya llevas tiempo jubilado.
¿Qué cubre tu póliza de RC cuando la das de baja?
Aquí está el punto que más sorprende. La mayoría de pólizas de responsabilidad civil profesional delimitan en el tiempo qué reclamaciones cubren. El artículo 73 de la Ley de Contrato de Seguro admite dos fórmulas.
| Fórmula de la póliza | Qué cubre | Riesgo al jubilarte |
|---|---|---|
| Reclamación posterior (art. 73, primera fórmula) | Hechos de la vigencia reclamados hasta un plazo tras la baja; la ley exige que ese plazo no baje de un año | Si el paciente reclama después de ese plazo, no hay cobertura |
| Reclamación durante la vigencia con retroactividad (art. 73, segunda fórmula) | Reclamaciones que llegan mientras la póliza está en vigor, por hechos de al menos un año antes | Al darla de baja, deja de cubrir lo que llegue después |
| Prescripción contractual (art. 1964 CC) | Plazo del paciente para reclamar en la privada | 5 años |
| Prescripción extracontractual (art. 1968 CC) | Plazo sin contrato previo | 1 año desde que conoce el daño |
| Reclamación a la Administración (art. 67 Ley 39/2015) | Daño en la sanidad pública | 1 año desde la curación o las secuelas |
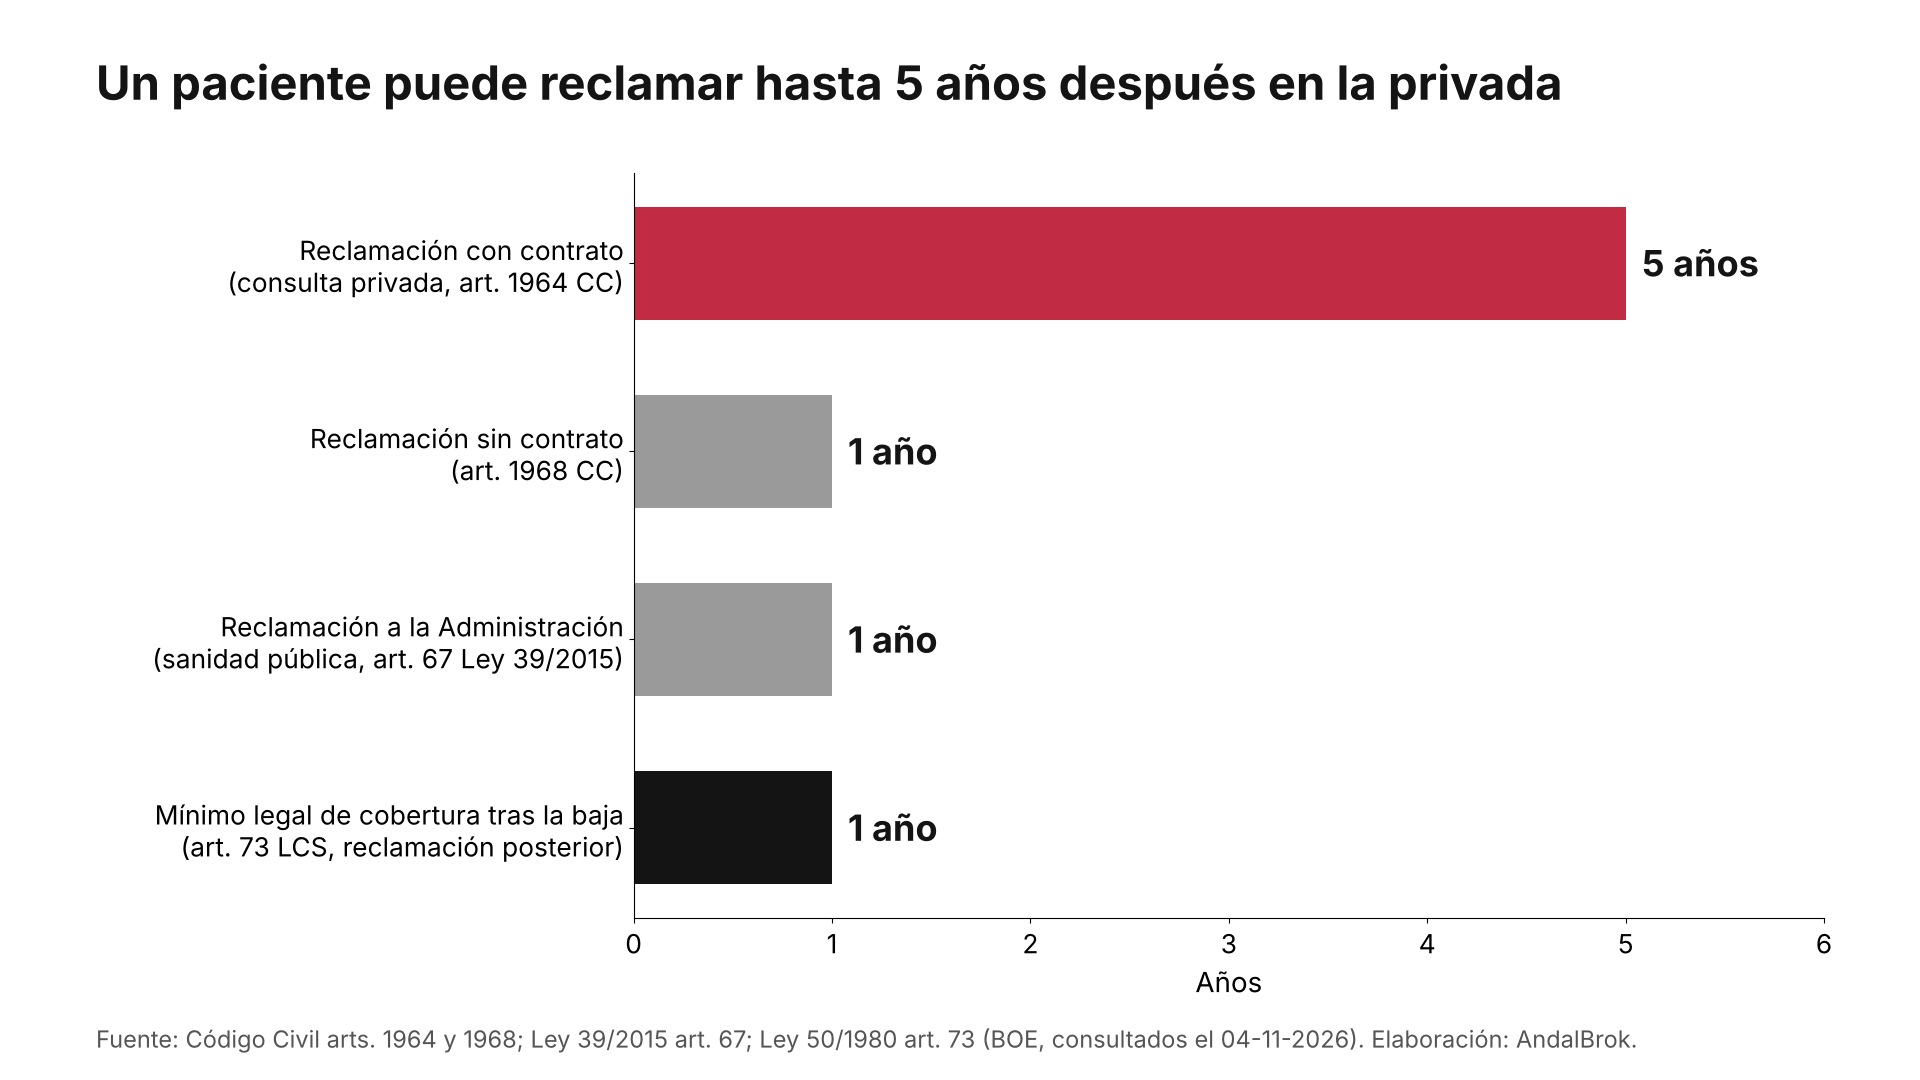
Si comparas las filas, ves el hueco. El paciente puede tener 5 años y tu póliza, quizá, solo uno. Esa diferencia se cubre con un periodo de reclamación posterior más largo. Cada compañía lo llama de una forma y lo ofrece en condiciones distintas, así que hay que leer el condicionado.
Elige ampliar ese periodo si has tenido actividad privada en los últimos años. Si toda tu carrera fue en la pública, lee el apartado siguiente antes de decidir.
¿Si trabajé en la pública también necesito cubrirme?
En la sanidad pública el paciente no te reclama a ti. El artículo 36 de la Ley 40/2015 dice que reclama directamente a la Administración. Ella paga y solo puede volverse contra ti si hubo dolo, culpa o negligencia graves.
Eso no te deja del todo tranquilo. Si alguna vez ejerciste en la privada, aunque fuera una tarde a la semana, esa parte sí puede reclamarse contra ti. La Ley 44/2003 (art. 46) obliga a tener seguro de responsabilidad, aval u otra garantía en el ejercicio privado. Lo explicamos en por qué la RC del hospital no te cubre del todo.
Tampoco te cubre la Administración por informes, peritajes o segundas opiniones que hiciste por tu cuenta. Revisa qué actividad tuviste fuera del hospital en los últimos cinco años.
Qué hacer antes de jubilarte, paso a paso
- Seis meses antes: haz la lista de tu actividad privada de los últimos cinco años. Consulta, guardias en clínicas, peritajes, informes.
- Pide el condicionado de tu póliza actual: busca la cláusula de delimitación temporal. Mira si cubre “reclamaciones durante la vigencia” o “reclamaciones posteriores” y durante cuánto tiempo.
- Pregunta a tu compañía o a tu corredor: si se puede contratar un periodo de reclamación posterior más largo, cuánto dura y qué cuesta. Hazlo por escrito.
- Un mes antes del vencimiento, como mínimo: si vas a cambiar de póliza o a no renovarla, comunícalo por escrito (art. 22 de la Ley de Contrato de Seguro). No la dejes caducar sin más.
- Guarda tu documentación clínica: la historia clínica es tu mejor defensa si llega una reclamación años después. Te contamos cómo en el valor probatorio de la historia clínica.
- Avisa a tu colegio profesional: si pasas a colegiado no ejerciente, pregunta si el colectivo tiene alguna fórmula para quien se jubila.
- Revisa el resto de tu protección: jubilarte cambia también lo que necesitas en vida, accidentes o dependencia. Lo tratamos en protección de ingresos para médicos.
Lo que vemos en AndalBrok
En Search Console de andalbrok.es, entre el 4 de octubre y el 1 de noviembre de 2026, la búsqueda “seguro de responsabilidad civil” mostró nuestra página de servicio 904 veces en la posición 11,9. Mucha gente busca su RC y casi nadie se pregunta qué pasa cuando deja de ejercer. Por eso este artículo.
En nuestra cartera hay más de 100 colegios y colectivos profesionales, buena parte del sector sanitario. La duda que más se repite al final de la carrera es la misma: “si doy de baja el seguro, ¿qué pasa con lo de antes?”. La respuesta está en una cláusula del condicionado que pocos leen al contratar.
Preguntas frecuentes
¿Tengo que seguir pagando el seguro de RC cuando me jubilo?
No siempre. Si ya no ejerces, no necesitas cubrir actos nuevos. Lo que necesitas es cubrir las reclamaciones por lo que hiciste antes. Eso se consigue con un periodo de reclamación posterior, que en algunas pólizas se contrata al dar la baja. Pregunta a tu compañía o a tu corredor antes de cancelar.
¿Qué es una póliza claims made?
Es una póliza que cubre según la fecha de la reclamación y no la del acto médico. El artículo 73 de la Ley de Contrato de Seguro la admite si cumple ciertos mínimos: al menos un año de cobertura tras la baja, o al menos un año de retroactividad. Al jubilarte, esa fecha de reclamación lo decide todo.
¿Puede reclamar el paciente directamente a la aseguradora?
Sí. El artículo 76 de la Ley de Contrato de Seguro le da acción directa contra el asegurador. Pero solo funciona si la póliza cubría esa reclamación en esa fecha. Si la diste de baja y la reclamación llega fuera de plazo, la aseguradora no responde y el paciente va contra ti.
¿Me cubre la póliza de mi colegio profesional?
Depende de cómo esté redactada y de si sigues dentro del colectivo. Algunas pólizas colectivas mantienen la cobertura a quien pasa a no ejerciente y otras no. Pide por escrito a tu colegio el condicionado y la cláusula de delimitación temporal antes de cambiar de situación.
¿Y si cierro la consulta pero sigo trabajando en la pública?
La parte pública la cubre la Administración, salvo dolo o culpa grave. La parte privada que cierras sigue pudiendo reclamarse hasta 5 años después. En ese caso conviene mantener la póliza o contratar el periodo posterior para la actividad privada que dejas.
Fuentes y metodología
- Ley 50/1980 de Contrato de Seguro, arts. 22, 73 y 76 (BOE): oposición a la prórroga, delimitación temporal de la cobertura y acción directa.
- Código Civil, arts. 1964 y 1968 (BOE): plazos de prescripción de 5 años (acciones personales) y de 1 año (extracontractual).
- Ley 44/2003 de ordenación de las profesiones sanitarias, art. 46 (BOE): garantía obligatoria en el ejercicio privado.
- Ley 40/2015 de Régimen Jurídico del Sector Público, art. 36 (BOE): responsabilidad de la Administración por su personal.
- Ley 39/2015 del Procedimiento Administrativo Común, art. 67 (BOE): plazo de un año para reclamar a la Administración.
Textos consolidados consultados el 4 de noviembre de 2026. El caso de la doctora es un ejemplo hipotético. Esto es información general: cada póliza se rige por su condicionado.
Revisamos tu póliza antes de que te jubiles
¿Vas a dejar de ejercer o a cerrar la consulta? En AndalBrok leemos tu condicionado, te decimos cuánto tiempo te cubre después de la baja y buscamos un periodo posterior si te falta, sin compromiso. Escríbenos por WhatsApp al 663 87 88 82, llama al 918 283 444 o mira nuestro seguro de responsabilidad civil.
Equipo de asesores de AndalBrok. Somos una correduría de seguros desde 1992, especializada en colectivos profesionales del sector sanitario y jurídico y en familias. Comparamos compañías y defendemos tu póliza año tras año.